
Wirtschaft
Bauzinsen haben die 3,5‑Prozent-Marke überschritten

Die Zinsen für Immobilienkredite sind auf ein neues Jahreshoch geklettert.
„Angetrieben von der Inflation, der gestrafften Geldpolitik und den hohen Renditen für deutsche Staatsanleihen haben die Zinsen für zehnjährige Darlehen Ende September die 3,5‑Prozent-Marke bereits überschritten“, sagt Mirjam Mohr, Vorständin Privatkundengeschäft der Interhyp AG, Deutschlands größtem Vermittler privater Baufinanzierungen. Aktuell liegen die Zinsen für Kredite mit zehnjähriger Zinsbindung bei 3,8 Prozent. Auch wenn es nach dem starken Anstieg zu temporären Schwankungen und Konditionsrückgängen kommen könne – eine Trendumkehr ist laut Interhyp aktuell unwahrscheinlich. Denn trotz der Konjunktureintrübung wollen die Notenbanken ein hohes Tempo bei den Zinsanhebungen im Herbst und Winter beibehalten. „Auch wenn die erwarteten Leitzinserhöhungen zum Teil bereits eingepreist sind, müssen Immobilienkäufer weiter mit leicht höheren Bauzinsen rechnen“, erklärt Mirjam Mohr. „Schwankungen nach unten sind aber möglich. Zudem werden Konditionsanpassungen von den Banken oft unterschiedlich schnell eingepreist, daher lohnt der Angebotsvergleich im volatilen Umfeld besonders.“ Auch die Expertinnen und Experten im Interhyp-Bauzins-Trendbarometer sehen auf Halbjahres- bis Jahressicht eher steigende Zinsen. Bis Jahresende geht die Mehrheit von Bauzinsen um rund 4 Prozent aus.
Zehnjährige Immobiliendarlehen kosten laut Interhyp mit über 3,5 Prozent heute mehr als dreimal so viel wie vor exakt einem Jahr, als im Schnitt ein Prozent fällig waren. „Das ist ein großer Zinsanstieg innerhalb einer relativ kurzen Zeit“, sagt Mirjam Mohr. Um das derzeitige Zinsniveau einzuordnen, empfehle sich aber auch der Blick in die Vergangenheit, so die Expertin: „Vor gut zehn Jahren waren ebenfalls Zinsen für zehnjährige Immobilienkredite zwischen drei und vier Prozent üblich, vor 15 Jahren rund fünf Prozent.“ Allerdings waren auch die Immobilienpreise und damit die erforderlichen Darlehenssummen noch niedriger.
Die auf den Inflationsrückgang ausgerichtete Geldpolitik der wichtigsten Zentralbanken bestimmt im Herbst anhaltend die Entwicklung beim Baugeld. Nachdem die Europäische Zentralbank (EZB) den Leitzins in diesem Jahr in zwei Schritten von null auf 1,25 Prozent angehoben hat, könnte Ende Oktober die nächste deutliche Zinsanhebung folgen. Auch die amerikanische Notenbank Fed will trotz der negativen Auswirkungen auf die Konjunktur die Geldpolitik weiter straffen und den Leitzins anheben. Mirjam Mohr: „Angesichts der teilweise zweistelligen Inflationsraten müssen die Notenbanker ihren Spielraum weiter ausschöpfen. Da die Konjunktur jedoch belastet wird, sind dem Zinsniveau Grenzen gesetzt. Das sollte die Bauzinsen trotz des bestehenden Aufwärtspotenzials im Zaum halten.“
Angebote einholen, Vorausberatungen nutzen
Interhyp rät Immobilieninteressenten angesichts der Zinssätze von 3,5 Prozent und mehr, den Finanzierungszeitpunkt zu optimieren und stets günstigere Finanzierungsalternativen zu prüfen.
Ein weiterer Tipp im derzeitigen Markt sind Vorausberatungen. Eine Vorausberatung eröffnet Kreditnehmern eine erste Einschätzung über ihre finanziellen Möglichkeiten, was die Verhandlungsposition gegenüber Immobilienverkäufern stärkt. Zudem können Interessenten auf diese Weise die Finanzierung vorbereiten, indem sie verschiedene Unterlagen und Dokumente einreichen, die für einen Abschluss ohnehin notwendig sind. „Wird es konkret, lassen sich Immobilienkauf und Kreditzusage beschleunigen“, sagt Mirjam Mohr.
Verschiedene Tilgungshöhen prüfen
Unabhängig vom Angebotsvergleich und der Finanzierungsvorbereitung rät Interhyp Interessentinnen und Interessenten an einer Erst- und Anschlussfinanzierung, die Finanzierung mit verschiedenen Tilgungshöhen durchzurechnen, wodurch sich die monatliche Kreditrate besser den persönlichen Gegebenheiten anpassen lässt. Mirjam Mohr: „Grundsätzlich sind eher hohe Tilgungssätze von drei Prozent ratsam, um die Weichen für die spätere Schuldenfreiheit zu stellen. Allerdings können im individuellen Fall bei entsprechendem Eigenkapitaleinsatz oder langen Zinsbindungen auch zwei Prozent oder sogar weniger sinnvoll sein. Bei der Anschlussfinanzierung lässt sich die Tilgungshöhe gegebenenfalls nach unten anpassen, wenn beispielsweise mit Blick auf die gestiegenen Energie- und Lebenshaltungskosten mehr Spielraum notwendig sein sollte – vorausgesetzt die Darlehenslaufzeit verlängert sich dadurch nicht zu sehr.“ Mit Blick auf die Sicherheit und die aktuell geringen Konditionsaufschläge bei längeren Zinsbindungen, sollten Kaufende Zinsfestschreibungen von 15 oder 20 Jahren in Betracht ziehen.
Anzeige






Mindestlohn steigt 2027 auf 14,60 Euro: So hoch ist die Lohnuntergrenze 2026
Der gesetzliche Mindestlohn ist 2026 auf 13,90 Euro brutto pro Stunde gestiegen. Zum 1. Januar 2027 folgt bereits die nächste Erhöhung auf 14,60 Euro. Auch die Verdienstgrenzen für Minijobs und Midijobs wurden angepasst. Mehr als sechs Millionen Beschäftigte profitieren von den Änderungen.
Seit dem 1. Januar 2026 gilt in Deutschland ein gesetzlicher Mindestlohn von 13,90 Euro brutto pro Stunde. Damit wurde die Lohnuntergrenze erneut angehoben. Gleichzeitig stieg die Verdienstgrenze für Minijobs auf 603 Euro im Monat.
Die Entwicklung ist bereits für das kommende Jahr festgelegt: Zum 1. Januar 2027 steigt der gesetzliche Mindestlohn auf 14,60 Euro brutto pro Stunde. Insgesamt entspricht die zweistufige Erhöhung einer Steigerung von 13,88 Prozent.
Nach Angaben der Bundesregierung profitieren mehr als sechs Millionen Menschen von den Anpassungen. Dazu gehören Beschäftigte, die bislang weniger als 13,90 Euro brutto pro Stunde verdient haben.
Mindestlohn soll Kaufkraft stärken
Mit der Erhöhung des Mindestlohns soll unter anderem die Kaufkraft der Beschäftigten gestärkt werden. Nach Einschätzung der Bundesregierung kann ein höherer Mindestlohn dazu beitragen, die Binnennachfrage zu stabilisieren. Gleichzeitig soll die höhere Lohnuntergrenze Beschäftigten helfen, aus dem Niedriglohnsektor herauszukommen.
Da Frauen überproportional häufig von niedrigen Löhnen betroffen sind, kann die Mindestlohnerhöhung nach Angaben der Bundesregierung außerdem dazu beitragen, den Lohnabstand zwischen Frauen und Männern zu verringern.
Bundesregierung erwartet keine steigende Arbeitslosigkeit
Trotz der herausfordernden gesamtwirtschaftlichen Situation erwartet die Bundesregierung durch die Anhebung des Mindestlohns keinen Anstieg der Arbeitslosigkeit.
Die Erhöhung erfolgt in zwei Schritten. Dadurch sollen die zusätzlichen Belastungen für Arbeitgeber abgefedert werden. Nach Angaben der Mindestlohnkommission ist es den Unternehmen in den vergangenen Jahren überwiegend gut gelungen, sich an das steigende Lohnkostenniveau anzupassen.
Die unabhängige Mindestlohnkommission hatte im Juni 2025 ihre Vorschläge für die zweistufige Anpassung des gesetzlichen Mindestlohns vorgelegt.
Bei ihrer Entscheidung berücksichtigt die Kommission verschiedene Faktoren. Sie prüft, welcher Mindestlohn einen angemessenen Mindestschutz für Beschäftigte gewährleistet, faire und funktionierende Wettbewerbsbedingungen ermöglicht und gleichzeitig die Beschäftigung nicht gefährdet.
Darüber hinaus orientiert sich die Kommission an der Entwicklung der Tariflöhne in Deutschland sowie am Referenzwert der Europäischen Union von 60 Prozent des Medianlohns von Vollzeitbeschäftigten.
Wer entscheidet über den Mindestlohn?
Die Mindestlohnkommission ist ein unabhängiges Gremium. Sie besteht aus einem Vorsitz sowie jeweils drei Mitgliedern aus den Reihen der Arbeitgeber und Gewerkschaften. Zusätzlich gehören zwei beratende Mitglieder aus der Wissenschaft dem Gremium an.
Alle zwei Jahre schlägt die Mindestlohnkommission der Bundesregierung eine Anpassung der gesetzlichen Lohnuntergrenze vor. Zuletzt erfolgte die Empfehlung im Juni 2025.
Die Bundesregierung setzt den Vorschlag anschließend per Verordnung um. Grundlage dafür ist das Mindestlohngesetz.
Minijob-Grenze steigt 2026 auf 603 Euro
Mit dem höheren Mindestlohn wurde auch die Verdienstgrenze für Minijobs angepasst. Seit dem 1. Januar 2026 liegt sie bei 603 Euro im Monat.
Zum Vergleich: Im Jahr 2025 konnten Minijobber durchschnittlich höchstens 556 Euro brutto im Monat verdienen.
Auch für 2027 steht die nächste Anpassung bereits fest. Mit dem Anstieg des Mindestlohns auf 14,60 Euro erhöht sich die Minijob-Grenze auf 633 Euro im Monat.
Die Grenze für geringfügige Beschäftigungen wird seit 2022 dynamisch an die Entwicklung des Mindestlohns angepasst. Dadurch soll weiterhin eine Wochenarbeitszeit von bis zu zehn Stunden zum jeweils geltenden Mindestlohn möglich sein. Steigt der Stundenlohn, soll die zulässige Arbeitszeit nicht automatisch reduziert werden müssen.
Midijobs: Verdienstgrenze 2026 bei 2.000 Euro
Auch die sogenannte Midijob-Grenze ist mit der Anpassung des Mindestlohns gestiegen.
Als Midijobberin oder Midijobber gilt im Jahr 2026, wer regelmäßig zwischen 603,01 Euro und 2.000 Euro im Monat verdient.
Für Beschäftigte innerhalb dieses Übergangsbereichs gilt ein reduzierter Beitragsanteil zur Sozialversicherung. Dadurch fällt der eigene Anteil an den Sozialversicherungsbeiträgen geringer aus.
Seit 2015 gibt es den gesetzlichen Mindestlohn
Den allgemeinen gesetzlichen Mindestlohn gibt es in Deutschland seit 2015. Die Lohnuntergrenze gilt grundsätzlich für Arbeitnehmerinnen und Arbeitnehmer.
Allerdings gibt es gesetzlich festgelegte Ausnahmen. Dazu gehören beispielsweise Auszubildende, Selbstständige und Ehrenamtliche.
Wer überprüfen möchte, wie sich der gesetzliche Mindestlohn auf den eigenen Verdienst auswirkt, kann den Mindestlohnrechner des Bundesarbeitsministeriums nutzen.
Höhere Löhne können auch Preise beeinflussen
Die Erhöhung des Mindestlohns hat allerdings nicht nur Auswirkungen auf die Einkommen der Beschäftigten. Für Unternehmen bedeutet ein höherer Stundenlohn zugleich steigende Personalkosten. Besonders arbeitsintensive Branchen können davon betroffen sein. Dazu gehören beispielsweise Gastronomie, Schaustellerbetriebe, Kioske, Einzelhandel und Kinos.
Unternehmen haben verschiedene Möglichkeiten, auf höhere Lohnkosten zu reagieren. Sie können beispielsweise versuchen, Kosten an anderer Stelle einzusparen, ihre Arbeitsabläufe verändern oder einen Teil der zusätzlichen Kosten über höhere Preise für Waren und Dienstleistungen weiterzugeben. Ob und in welchem Umfang dies geschieht, hängt von der jeweiligen Branche, dem Unternehmen und der Wettbewerbssituation ab.
Für Verbraucher könnte sich die Entwicklung daher beispielsweise bei Restaurantbesuchen, Veranstaltungen, Eintrittspreisen, Waren oder anderen Dienstleistungen bemerkbar machen. Gerade bei Unternehmen mit einem hohen Anteil an Personalkosten kann der höhere Mindestlohn einen zusätzlichen Kostendruck erzeugen.
In der wirtschaftlichen Diskussion wird in diesem Zusammenhang auch von einer möglichen Lohn-Preis-Spirale gesprochen: Steigende Löhne erhöhen die Kosten der Unternehmen, diese geben einen Teil der höheren Kosten über Preise weiter, wodurch wiederum der Bedarf nach höheren Löhnen steigen kann. Ob eine solche Entwicklung tatsächlich eintritt und wie stark sie ausfällt, hängt allerdings von zahlreichen weiteren Faktoren ab, unter anderem von Produktivität, Nachfrage, Energie- und Materialkosten sowie der allgemeinen Preisentwicklung.
Die wichtigsten Zahlen im Überblick
- 2025: 12,82 Euro Mindestlohn pro Stunde
- 2026: 13,90 Euro Mindestlohn pro Stunde
- 2027: 14,60 Euro Mindestlohn pro Stunde
- Minijob-Grenze 2025: 556 Euro monatlich
- Minijob-Grenze 2026: 603 Euro monatlich
- Minijob-Grenze 2027: 633 Euro monatlich
- Midijob-Bereich 2026: 603,01 bis 2.000 Euro monatlich
Damit steht bereits heute fest: Der Mindestlohn steigt zum 1. Januar 2027 erneut deutlich an. Für Beschäftigte bedeutet das einen höheren gesetzlichen Stundenlohn. Gleichzeitig steigen die Grenzen für geringfügige Beschäftigungen. Für Unternehmen bedeutet die Entwicklung höhere Personalkosten, während für Verbraucher zumindest teilweise höhere Preise bei personalintensiven Waren und Dienstleistungen möglich sind.
Beitragsbild: KI-Symbolfoto
Anzeige
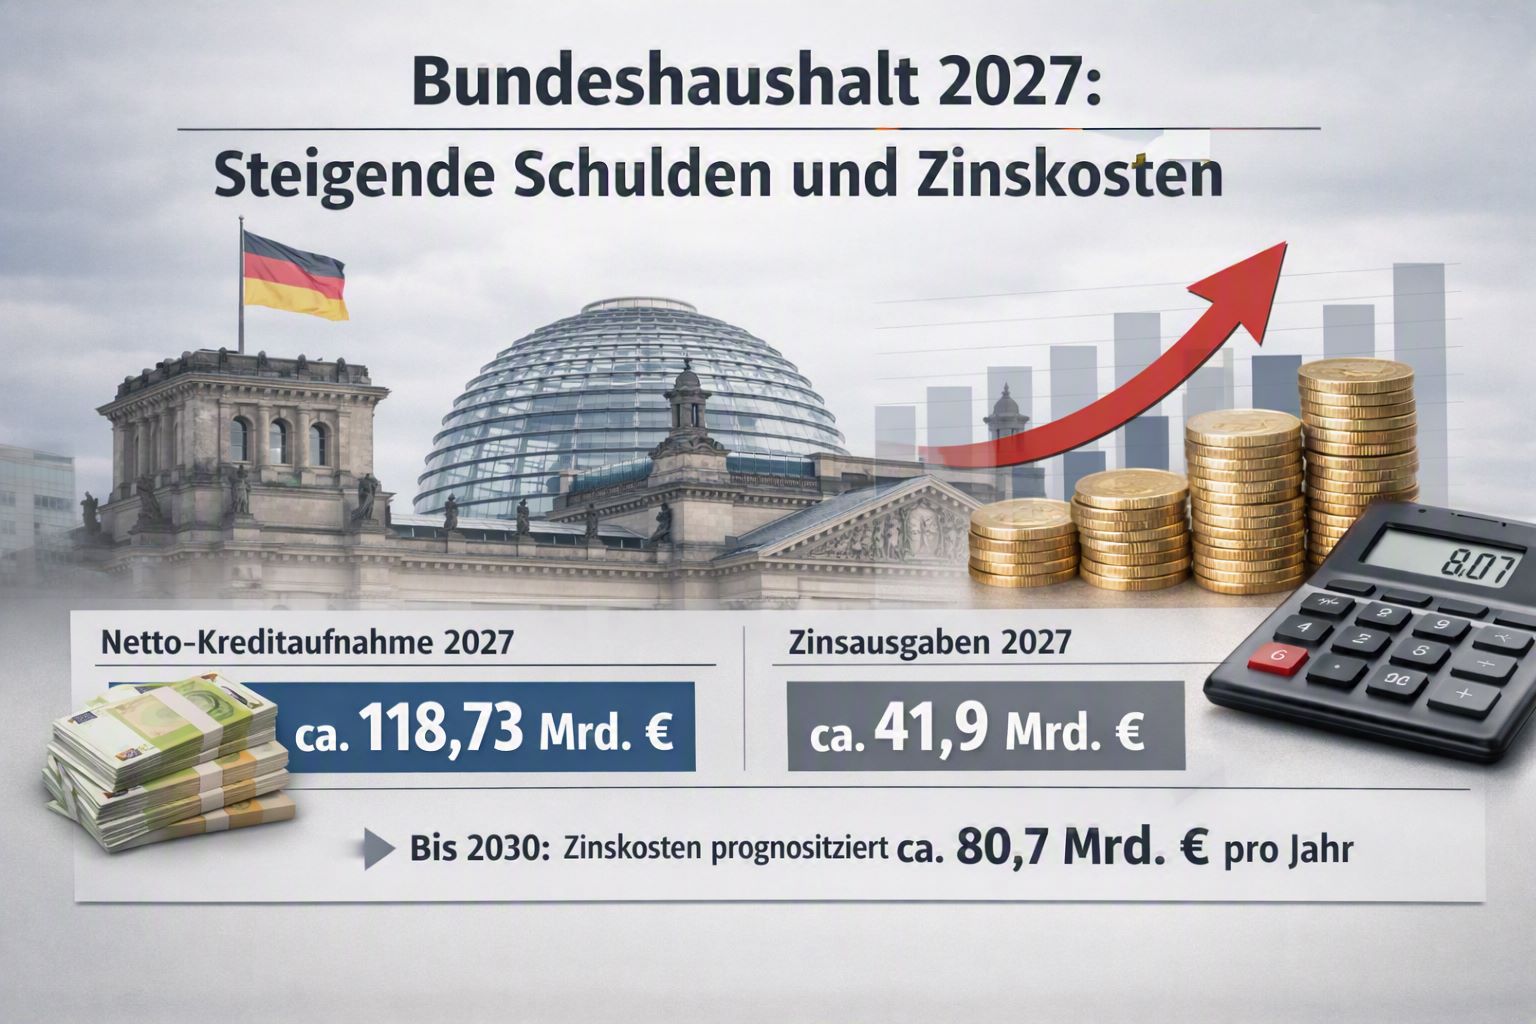
Bundeshaushalt 2027: Zinsausgaben steigen deutlich – Bund plant mit 118,7 Milliarden Euro neuer Schulden
Im Regierungsentwurf für den Bundeshaushalt 2027 steigen die Ausgaben für den Schuldendienst des Bundes deutlich. Nach den vorliegenden Haushaltsplänen sind im Einzelplan 32 „Bundesschuld“ insgesamt rund 43,61 Milliarden Euro an Ausgaben vorgesehen. Das sind knapp 9,96 Milliarden Euro mehr als im Haushalt 2026, für den rund 33,65 Milliarden Euro veranschlagt wurden.
Der wesentliche Grund für den Anstieg sind höhere Zinsausgaben. Für den Schuldendienst sind 2027 insgesamt rund 41,77 Milliarden Euro eingeplant. Im Jahr 2026 waren dafür noch rund 30,19 Milliarden Euro vorgesehen.
Nettokreditaufnahme steigt auf 118,73 Milliarden Euro
Auch die geplante Neuverschuldung des Bundes nimmt weiter zu. Für die Nettokreditaufnahme des Bundeshaushalts sind 2027 rund 118,73 Milliarden Euro vorgesehen. 2026 lag der entsprechende Ansatz bei rund 97,96 Milliarden Euro.
Im Einzelplan „Bundesschuld“ werden unter anderem die Kreditaufnahme und der Schuldendienst des Bundes sowie Einnahmen und Ausgaben aus Bürgschaften, Garantien und sonstigen Gewährleistungen abgebildet.
Bundesanleihen verursachen größten Teil der Zinsausgaben
Den größten Einzelposten bei den Zinsen bilden die Bundesanleihen. Dafür sind 2027 rund 24,01 Milliarden Euro vorgesehen. Im Jahr 2026 waren es rund 20,14 Milliarden Euro.
Auch bei anderen Bundeswertpapieren steigen die Zinsausgaben:
- Bundesobligationen: 4,54 Milliarden Euro nach 3,19 Milliarden Euro
- Bundesschatzanweisungen: 2,69 Milliarden Euro nach 2,43 Milliarden Euro
- Grüne Bundeswertpapiere: rund 1,27 Milliarden Euro nach 865,6 Millionen Euro
Damit wird die Belastung durch die Finanzierung der bestehenden und neu aufgenommenen Schulden zunehmend größer.
Auch Infrastruktur-Sondervermögen schlägt bei den Zinsen zu Buche
Erstmals werden im Einzelplan 32 in größerem Umfang auch die Zinsausgaben für das Sondervermögen Infrastruktur und Klimaneutralität sichtbar.
Für 2027 sind dafür rund 2,31 Milliarden Euro vorgesehen. 2026 waren es noch rund 673 Millionen Euro.
Bei anderen Sondervermögen mit eigener Kreditermächtigung werden die jeweiligen Zinskosten dagegen weiterhin innerhalb des entsprechenden Sondervermögens ausgewiesen.
Zinsausgaben sollen bis 2030 weiter stark steigen
Besonders deutlich wird die Entwicklung beim Blick auf die mittelfristige Finanzplanung der Bundesregierung. Demnach sollen die Zinsausgaben des Bundes weiter erheblich steigen:
- 2027: rund 41,9 Milliarden Euro
- 2028: rund 55,2 Milliarden Euro
- 2029: rund 68,1 Milliarden Euro
- 2030: rund 80,7 Milliarden Euro
In diesen Zahlen sind laut Finanzplanung auch die Zinsausgaben für das Sondervermögen Infrastruktur und Klimaneutralität enthalten.
Ab 2028 berücksichtigt die Finanzplanung zudem Zinszahlungen für Kredite, die das Sondervermögen Bundeswehr aufnehmen soll. Hintergrund ist das geplante Auslaufen dieses Sondervermögens und die anschließende Bedienung der aufgenommenen Kredite.
Bundesregierung verweist auf höheren Schuldenstand und gestiegene Renditen
Die Bundesregierung begründet den starken Anstieg der Zinsausgaben insbesondere mit dem höheren Schuldenstand des Bundes sowie mit gestiegenen Renditen für Bundeswertpapiere.
Nach den Angaben in der Finanzplanung hätten sich die Renditen infolge des Iran-Krieges und der damit verbundenen gestiegenen Inflation beziehungsweise Inflationserwartungen erhöht. Dies wirke sich insbesondere auf Anleihen mit kurzen Laufzeiten sowie auf die Vorsorge für Schlusszahlungen bei inflationsindexierten Bundeswertpapieren aus.
Weniger Ausgaben für Bürgschaften und Garantien
Gleichzeitig sieht der Haushaltsentwurf einen Rückgang bei den Ausgaben für Entschädigungen und Kosten aus Bürgschaften, Garantien und sonstigen Gewährleistungen vor.
Hierfür sind 2027 rund 1,73 Milliarden Euro eingeplant. 2026 waren es noch rund 3,37 Milliarden Euro.
Von den für 2027 vorgesehenen Mitteln entfallen:
- rund 470 Millionen Euro auf inlandsbezogene Gewährleistungen
- rund 1,26 Milliarden Euro auf auslandsbezogene Gewährleistungen und Umschuldungen.
Die Zahlen zeigen damit vor allem eines: Die Finanzierungskosten des Bundes gewinnen im Haushalt zunehmend an Gewicht. Während für 2027 bereits rund 41,8 Milliarden Euro für den Schuldendienst vorgesehen sind, rechnet die mittelfristige Finanzplanung bis 2030 mit einem Anstieg der jährlichen Zinsausgaben auf mehr als 80 Milliarden Euro.
AnzeigeWirtschaft
Reallöhne in Niedersachsen steigen 2026 nur um 0,7 Prozent – Inflation bremst Kaufkraft

Reallöhne in Niedersachsen steigen im zweiten Quartal 2026 nur leicht
Nominallöhne legen um 3,5 Prozent zu – nach Abzug der Inflation bleiben 0,7 Prozent mehr im Portemonnaie
HANNOVER. Die Beschäftigten in Niedersachsen haben im zweiten Quartal 2026 erneut höhere Bruttolöhne erhalten. Allerdings fiel der Anstieg der tatsächlichen Kaufkraft deutlich geringer aus. Nach Angaben des Landesamtes für Statistik Niedersachsen (LSN) erhöhten sich die Nominallöhne gegenüber dem Vorjahresquartal um 3,5 Prozent. Unter Berücksichtigung der gestiegenen Verbraucherpreise blieb davon ein Reallohnplus von 0,7 Prozent.
Nominallöhne steigen um 3,5 Prozent
Die Nominallöhne umfassen die Bruttomonatsverdienste einschließlich Sonderzahlungen. Im zweiten Quartal 2026 lagen diese in Niedersachsen durchschnittlich 3,5 Prozent über dem Niveau des gleichen Quartals im Vorjahr.
Damit entsprach die Zuwachsrate exakt dem Anstieg, der bereits ein Jahr zuvor verzeichnet worden war.
Auf den ersten Blick bedeutet das eine spürbare Steigerung der Einkommen. Entscheidend für die tatsächliche finanzielle Situation der Beschäftigten ist jedoch, wie stark gleichzeitig die Preise für Waren und Dienstleistungen gestiegen sind.
Inflation bremst Kaufkraft
Im gleichen Zeitraum erhöhten sich die Verbraucherpreise in Niedersachsen durchschnittlich um 2,8 Prozent. Dadurch fiel der Anstieg der preisbereinigten Bruttomonatsverdienste – also der Reallöhne – wesentlich geringer aus.
Der Reallohnindex erhöhte sich im zweiten Quartal 2026 gegenüber dem Vorjahresquartal lediglich um 0,7 Prozent.
Für Arbeitnehmerinnen und Arbeitnehmer bedeutet das: Zwar sind die Bruttolöhne gestiegen, ein großer Teil des nominalen Einkommenszuwachses wurde jedoch durch die höheren Verbraucherpreise aufgezehrt. Die tatsächliche Kaufkraft nahm deshalb nur vergleichsweise geringfügig zu.
Reallohnentwicklung so schwach wie seit 2023 nicht mehr
Der Anstieg der Reallöhne um 0,7 Prozent fiel laut Landesamt für Statistik Niedersachsen so niedrig aus wie zuletzt im dritten Quartal 2023. Damals lag die Reallohnsteigerung bei 0,8 Prozent.
Eine negative Reallohnentwicklung wurde zuletzt im zweiten Quartal 2023 registriert. Damals gingen die Reallöhne um 0,5 Prozent zurück.
Die aktuellen Zahlen zeigen damit, dass die Beschäftigten in Niedersachsen zwar weiterhin nominale Lohnzuwächse verzeichnen, die Entwicklung der Kaufkraft aber deutlich verhaltener ausfällt.
Die wichtigsten Zahlen im Überblick
- Nominallöhne: +3,5 Prozent gegenüber dem 2. Quartal 2025
- Verbraucherpreise: +2,8 Prozent
- Reallöhne: +0,7 Prozent
- Reallohnentwicklung im 3. Quartal 2023: +0,8 Prozent
- Letzte negative Reallohnentwicklung: 2. Quartal 2023 mit ‑0,5 Prozent
Die Zahlen stammen aus der Pressemitteilung Nr. 085 vom 27. August 2026 des Landesamtes für Statistik Niedersachsen.



Erkältungssaison 2026 in Niedersachsen beginnt: 25 Prozent der Krankschreibungen wegen Atemwegsinfekten
Erkältungssaison beginnt: 25 Prozent aller Krankschreibungen in Niedersachsen wegen Atemwegsinfekten Die Erkältungssaison hat in Niedersachsen begonnen. Nach aktuellen Auswertungen der...

Mindestlohn steigt 2027 auf 14,60 Euro
Mindestlohn steigt 2027 auf 14,60 Euro: So hoch ist die Lohnuntergrenze 2026 Der gesetzliche Mindestlohn ist 2026 auf 13,90 Euro brutto...

Feuerwehr Bunde gründet Drohneneinheit: DJI Matrice 4TD unterstützt künftig bei Einsätzen
Feuerwehr Bunde gründet eigene Drohneneinheit: Moderne Technik für zukünftige Einsätze Bunde – Aus einer Idee ist innerhalb kurzer Zeit Realität...

Gallimarkt 2026 in Leer: 7 neue Fahrgeschäfte, großes Feuerwerk und Programm
Gallimarkt 2026 in Leer: Traditionelle Highlights und sieben neue Fahrgeschäfte Vom 14. bis 18. Oktober 2026 wird Leer wieder zum...

Landfrauen Stapelmoor stärken Zusammenhalt: Mehr als 70 Mitglieder engagieren sich
Landfrauen in Stapelmoor setzen auf Zusammenhalt und Gemeinschaft Stapelmoor – Seit rund neun Monaten steht bei den Landfrauen Stapelmoor ein...

Leer: Vollsperrung von Neuer Straße und Rathausstraße am 5. Oktober wegen Kranarbeiten
Vollsperrung in Leer: Neue Straße und Rathausstraße am 5. Oktober gesperrt In Leer kommt es am Montag, 5. Oktober 2026,...

Einbruch, gefälschter Überweisungsträger und schwere Unfälle in der Region
POL-LER: Pressemitteilung der Polizeiinspektion Leer/ Emden für den 29.09.2026 Einbruch in Einfamilienhaus ++ gefälschter Überweisungsträger ++ Pkw überschlägt sich...


Schleusenbrücke in Leer ab 22. Oktober gesperrt: Fahrbahn muss erneut saniert werden
Schleusenbrücke in Leer wird ab 22. Oktober komplett gesperrt Sanierungsarbeiten am Fahrbahnbelag dauern voraussichtlich bis zum 12. November – Rad-...

Wertstoffhöfe im Landkreis Leer am 3. Oktober geschlossen: Diese Öffnungszeiten gelten
Wertstoffhöfe im Landkreis Leer am 3. Oktober geschlossen Geänderte Öffnungszeiten wegen des Tages der Deutschen Einheit Wer am Samstag, 3....

Ferienprogramm im Kunsthaus Leer: Kinder gestalten am 13. Oktober eigene Kunstwerke
Ferienprogramm im Kunsthaus Leer: Wie aus Steinen kleine Kunstwerke werden Kreativer Workshop für Kinder von 8 bis 12 Jahren am...

Neuer Bahnhaltepunkt Ihrhove startet am 5. Oktober: Wunderline fährt stündlich nach Leer und Groningen
Neuer Bahnhaltepunkt in Ihrhove geht am 5. Oktober in Betrieb Wunderline hält künftig stündlich in Richtung Leer und Groningen –...

Bunde: Bundespolizei nimmt 27-Jährigen bei Grenzkontrolle fest – 17 Tage Haft
Zu sehen ist das Bundespolizeirevier Bunde am Schliekenweg. Foto: Preucon Immobilien Service / Marco Thos Bundespolizei kontrolliert Bus bei Bunde: 27-Jähriger...

Waffen- und Messerverbote an Hauptbahnhöfen: Das gilt jetzt für Reisende
Waffen- und Messerverbote an Hauptbahnhöfen: Was Reisende in Bremen, Hamburg und Hannover beachten müssen Wer im Oktober 2026 mit der...

Einbruch, Diebstahl, Brand und Unfallflucht – mehrere Ermittlungen
POL-LER: Pressemitteilung der Polizeiinspektion Leer/ Emden für den 28.09.2026 Diebstahl aus Lebensmittelgeschäft ++ Einbruch in Einfamilienhaus ++ Brand eines...

Erfolgreiches und pietätvolles Marketing für Bestatter
Wie Sie im hochwertigen Umfeld des LeserECHO-Verlags Vertrauen aufbauen und Reichweite erzielen Die Wahl des passenden Werbeumfelds stellt für Bestattungsunternehmen...

Reichweitenstark kommunizieren: Vernetzung von Facebook und Portalen ohne Paywalls
Warum Vernetzung hohe Reichweite schafft – Facebook & Online‑Portale im Zusammenspiel In einer Zeit, in der Aufmerksamkeit die wichtigste Währung...
Regionales Storytelling stärkt digitale Sichtbarkeit
Regionales Storytelling – wie Online‑Marketing wirklich funktioniert In einer Zeit, in der Sichtbarkeit alles bedeutet, entscheidet sich Erfolg im Netz...
LeserECHO — Medienhaus für IHR Marketing in Ostfriesland und Emsland
Werbung im Medienhaus LeserECHO Ihre Reichweite in Ostfriesland & dem Emsland – Print, Online, Social Media & SEO aus einer Hand...

Facebookseite Stadt und Landkreis Leer
Ob Stadt oder Landkreis Leer – die Evenburg ist das Symbol unserer Heimat. Auf der Facebookseite „Wir Leeraner“ informieren wir...

Freier Zugang zu regionalen News: LeserECHO-Verlag forciert mediale Teilhabe
Medien für alle: LeserECHO-Verlag stärkt regionale Teilhabe durch kostenfreie Newsportale In einer Zeit, in der Informationen zunehmend hinter Bezahlschranken verschwinden,...
Online-Anzeigen richtig gestalten: Smartphone & Tablet im Fokus
Online-Anzeigen: Das richtige Format für Smartphone & Tablet In der heutigen digitalen Welt greifen immer mehr Nutzer über Smartphones und...

BauWoLe.de – Das starke Branchenverzeichnis für Handwerker & Händler
BauWoLe.de – Das starke Branchenverzeichnis für Handwerker & Händler aus Ostfriesland und dem Emsland Regional. Exklusiv. Effizient.Wer als Handwerksbetrieb oder...

Wilhelmshaven Sailing-CUP 2026: Traditionsseglerund maritimes Programm
Wilhelmshaven Sailing-CUP 2026: Traditionssegler, Regatten und maritimes Programm am Bontekai Wilhelmshaven. Vom 2. bis 4. Oktober 2026 steht Wilhelmshaven ganz...

Digitalisierung im Baugewerbe: Praxisnahe Lösungen und KI am 28. Oktober in Leer
Digitalisierung im Baugewerbe: Praxisnahe Lösungen und aktuelle Entwicklungen im Fokus Veranstaltung am 28. Oktober 2026 im SparkassenForum Leer – kurze Fachbeiträge,...

„Macbeth“ in Leer: Shakespeares Tragödie am 25. September im Theater an der Blinke
„Macbeth“ im Theater an der Blinke in Leer Landesbühne Niedersachsen Nord bringt William Shakespeares Tragödie nach Leer Leer – Ein Klassiker der...

Weingenuss am Großen Meer: Weinprobe mit Weinkiste Ostfriesland in Südbrookmerland
Weingenuss am Großen Meer: Edle Tropfen und prickelnde Sekte in Südbrookmerland Südbrookmerland – Am Samstag, 19. September 2026, steht das...

Weihnachtskonvoi Moormerland 2026: 125 festlich geschmückte Fahrzeuge für den guten Zweck
Luftaufnahme vom Weihnachtsmarkt in Moormerland aus dem vergangenen Jahr. Die eindrucksvolle Drohnenaufnahme stammt von Rolf-Dieter Bootsmann von Luftblicke Nordwest. Weihnachtskonvoi...

Weinfest an der Hengstforder Mühle 2026: Wein, Musik und Genuss in Apen
Weinfest an der Hengstforder Mühle: Zwei genussvolle Abende in Apen Weinfest 2026 in Apen-Hengstforde: Am 11. und 12. September verwandelt sich...

Fest der Kulturen in Leer am 6. September 2026 mit Musik, Tanz und Sonnenschein
25. Fest der Kulturen in Leer: Ein buntes Jubiläum der Begegnung Am Sonntag, 6. September 2026, von 11 bis 18...

Ruderregatta in Leer am 12. und 13. September 2026 mit Nachtsprint
84. Ruderregatta in Leer: Spannende Rennen und Nachtsprint am 12. und 13. September 2026 Leer – Am 12. und 13. September...

„Sound of Legends – Tribute Festival“ feiert Premiere in Niedersachsen
Sorgt für echtes Stadiongefühl auf dem Marktplatz Rhauderfehn: Die Tribute-Band H.A.N.D bringt die zeitlosen Bon-Jovi-Klassiker von „Livin’ on a Prayer“...


APEN AIR 2026: 16 Bands, Punkrock und Familienprogramm in Apermarsch
Bänte — Die Band mit der Ente — Female fronted Punkrock aus dem Ammerland — Beitragsfoto: Fotostudio Scheiwe 11 Jahre...
