
News
PC von der Steuer absetzen 2026: So funktioniert die Sofortabschreibung für Hardware & Software

Dieses Beitragsbild wurde von der Redaktion mithilfe von KI erstellt und dient als Symbolbild zur Veranschaulichung des Themas.
Steuer-Turbo für die Digitalisierung: Die 12-Monate-Abschreibung für Computerhardware
In der modernen Arbeitswelt veraltet IT-Hardware schneller als fast jedes andere Wirtschaftsgut. Um der fortschreitenden Digitalisierung Rechnung zu tragen und Unternehmen steuerlich zu entlasten, hat das Bundesministerium der Finanzen (BMF) die steuerlichen Spielregeln grundlegend vereinfacht. Was früher über drei Jahre mühsam abgeschrieben werden musste, kann heute bereits im Jahr der Anschaffung voll gewinnmindernd geltend gemacht werden.
Das Ende der Drei-Jahres-Frist
Bis zum Jahr 2021 galt für Computer und Peripheriegeräte eine feste Abschreibungsdauer von drei Jahren. Für Unternehmen bedeutete dies, dass die Kosten für teure Workstations oder Server über 36 Monate verteilt werden mussten.
Mit dem BMF-Schreiben vom 26. Februar 2021 (und der ergänzenden Aktualisierung vom 22. Februar 2022) wurde diese Regelung revolutioniert: Die betriebsgewöhnliche Nutzungsdauer für digitale Wirtschaftsgüter wurde auf ein Jahr herabgesetzt.
Was genau darf sofort abgeschrieben werden?
Die Regelung umfasst eine breite Palette an Hardware und Software, unabhängig von deren Anschaffungspreis:
-
Computer: Workstations, Laptops, Tablets und Server.
-
Peripherie: Monitore, Tastaturen, Mäuse, externe Festplatten und Drucker.
-
Software: Betriebssysteme sowie Anwendungssoftware (z. B. Grafik- oder Videobearbeitungsprogramme).
Abgrenzung zu Geringwertigen Wirtschaftsgütern (GWG)
Häufig wird diese Regelung mit der Sofortabschreibung für Geringwertige Wirtschaftsgüter (GWG) verwechselt. Hier gibt es jedoch einen entscheidenden Unterschied:
-
GWG-Grenze (800 € Netto): Gilt für allgemeine Wirtschaftsgüter (z. B. Büromöbel). Alles bis 800 Euro netto darf sofort abgeschrieben werden.
-
Digitale Wirtschaftsgüter: Hier spielt der Preis keine Rolle. Auch eine High-End-Workstation für 5.000 Euro kann durch die herabgesetzte Nutzungsdauer von einem Jahr faktisch im Anschaffungsjahr voll abgesetzt werden.
Vorteile für Unternehmen und Verlage
Gerade für Branchen mit hohem IT-Bedarf, wie das Verlagswesen oder Kreativagenturen, bietet dies enorme Liquiditätsvorteile. Die Investition in moderne Technik senkt sofort die Steuerlast des aktuellen Geschäftsjahres, anstatt über Jahre hinweg in kleinen Beträgen den Gewinn zu mindern.
Wichtiger Hinweis: Die Neuregelung ist keine Pflicht, sondern ein Wahlrecht. Unternehmen können theoretisch auch weiterhin über längere Zeiträume abschreiben, falls dies für die Bilanzplanung sinnvoller erscheint.
Quellen und offizielle Dokumente:
-
Bundesministerium der Finanzen (BMF): Schreiben vom 26.02.2021 (Az. IV C 3 — S 2190/21/10002 :013) zur „Nutzungsdauer von Computerhardware und Software zur Dateneingabe und ‑verarbeitung“.
-
BMF-Update vom 22.02.2022: Konkretisierung der Anwendbarkeit und Bestätigung der einjährigen Nutzungsdauer als dauerhafter Standard.
-
Einkommensteuergesetz (EStG): Ergänzende Regelungen in Verbindung mit § 7 Abs. 1 EStG zur Absetzung für Abnutzung (AfA).
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Steuerberatung dar. Für die individuelle Anwendung auf Ihren Betrieb wird die Rücksprache mit einem Steuerberater empfohlen.
Anzeige
Sofortabschreibung für IT: Ein Blick zurück auf die Neuregelung von 2021 (Stand: 2026)
Seit ihrer Einführung im Jahr 2021 ist die Sofortabschreibung für Computerhardware und Software zur Dateneingabe und ‑verarbeitung die gängige Praxis in deutschen Steuererklärungen. Ein Blick zurück auf das BMF-Schreiben vom 26. Februar 2021 (BStBl I S. 298) verdeutlicht die Grundlagen dieser Regelung, die auch heute, im Jahr 2026, noch Bestand hat.
Zusammenfassung der Regelung (Stand 2026):
Das BMF-Schreiben vom 26. Februar 2021 (IV C 3 – S 2190/21/10002 :013 – 2021/0231247) hat die steuerliche Nutzungsdauer für eine Vielzahl von IT-Wirtschaftsgütern auf ein Jahr festgesetzt. Dies bedeutet, dass die Anschaffungs- oder Herstellungskosten für qualifizierte Computerhardware und Software im Jahr der Anschaffung in voller Höhe als Betriebsausgaben (oder Werbungskosten im Privatvermögen) abgesetzt werden können. Eine Verteilung der Kosten über mehrere Jahre entfällt in der Regel.
Umfang der Begünstigung:
-
Computerhardware: Die Regelung umfasst eine breite Palette von Geräten, darunter Desktop-Computer, Notebooks, Tablets, Workstations (auch mobil), Small-Scale-Server, Dockingstations, externe Netzteile sowie Peripheriegeräte (z.B. Monitore, Drucker, Tastaturen, Mäuse, Scanner, externe Festplatten).
-
Software: Erfasst wird Betriebs- und Anwendersoftware zur Dateneingabe und ‑verarbeitung. Dazu zählen Standardanwendungen (z.B. Office-Pakete) ebenso wie individuelle Branchenlösungen (z.B. ERP-Systeme, Warenwirtschaftssoftware).
Voraussetzungen für Hardware:
Die Hardware muss bestimmten Kennzeichnungspflichten der EU-Verordnung Nr. 617/2013 unterliegen.
Bedeutung der Regelung im Jahr 2026:
Die im Jahr 2021 eingeführte Regelung zur Sofortabschreibung von IT-Investitionen hat sich als wirksames Instrument zur Vereinfachung der steuerlichen Geltendmachung von IT-Kosten erwiesen und trägt dem schnellen technologischen Wandel Rechnung. Auch im Jahr 2026 profitieren Unternehmen und Steuerpflichtige von dieser unkomplizierten Möglichkeit, ihre IT-Ausgaben steuerlich geltend zu machen.
Wichtiger Hinweis:
Dies ist ein redaktioneller Artikel, der sich auf das BMF-Schreiben bezieht und stellt keine steuerliche Beratung dar. Bitte wenden Sie sich an Ihren Steuerberater/Ihre Steuerberaterin für eine individuelle Beratung und Prüfung Ihrer steuerlichen Situation.
Anzeige



























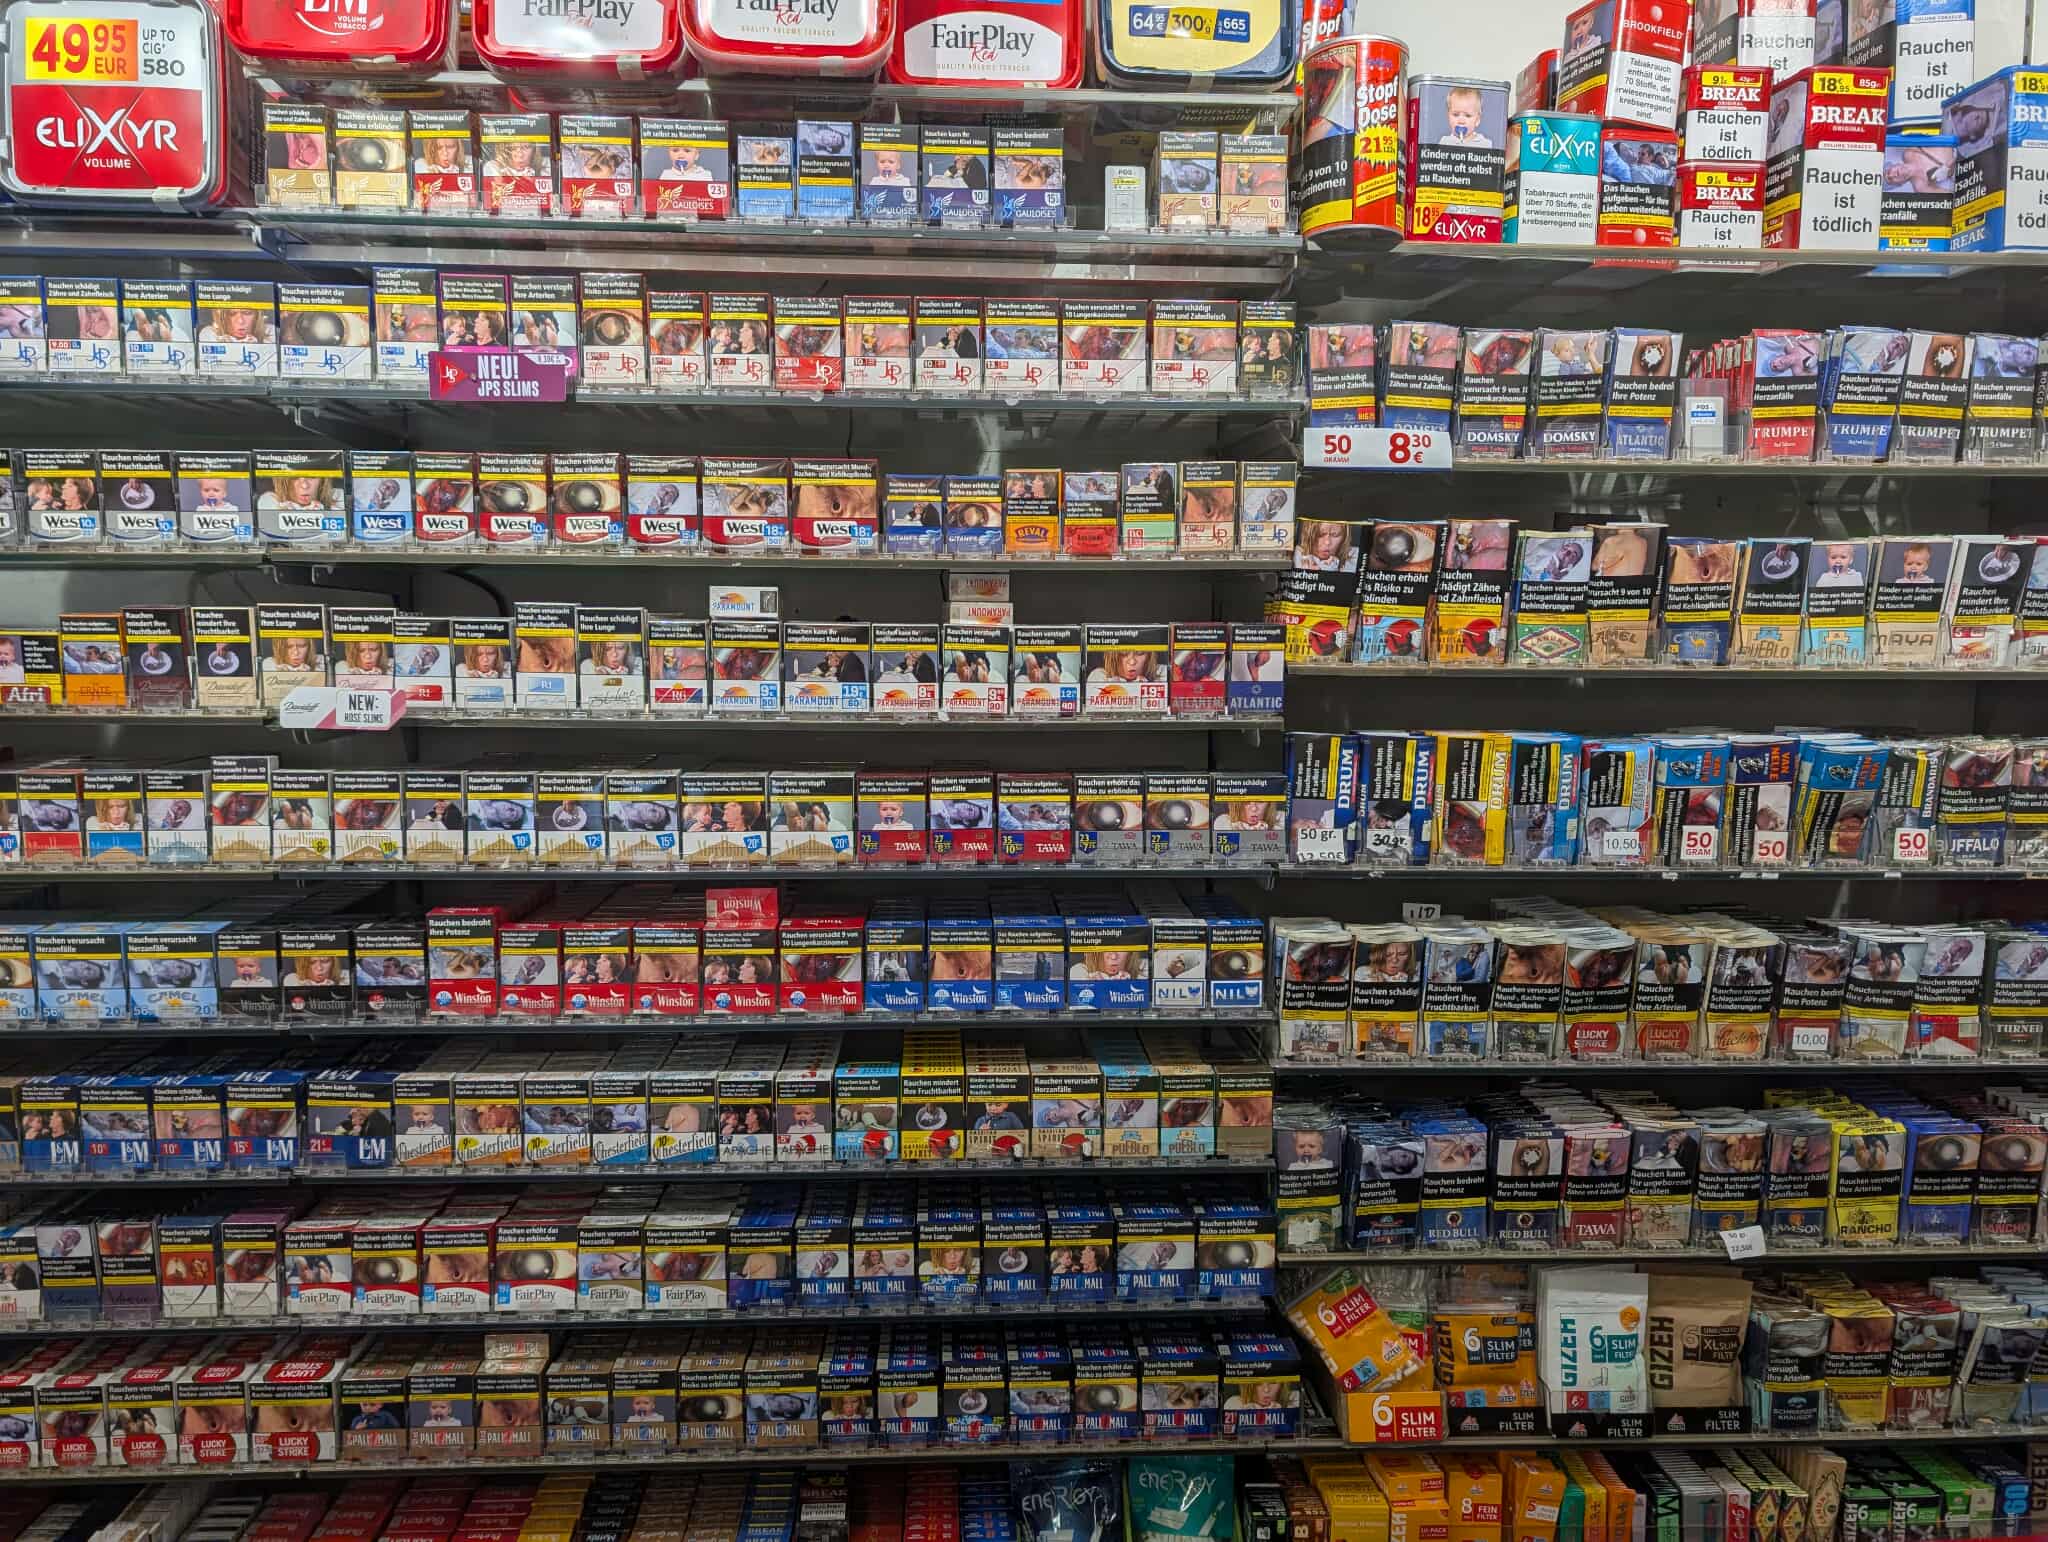
Bundestag beschließt Erhöhung der Tabaksteuer: Zigaretten könnten bis 2030 deutlich teurer werden
Der Deutsche Bundestag hat am 15. Oktober 2026 eine Erhöhung der Tabaksteuer beschlossen. Die Abgaben auf Zigaretten und weitere Tabakprodukte sollen über vier Jahre hinweg schrittweise steigen. Nach den überarbeiteten Plänen der Regierungskoalition werden für 2027 zusätzliche Steuereinnahmen von rund 1,5 Milliarden Euro erwartet. Auch die durchschnittlichen Verkaufspreise für Zigaretten dürften in den kommenden Jahren deutlich steigen.
Bundestag stimmt für höhere Tabaksteuer
Am Donnerstag, 15. Oktober 2026, hat der Deutsche Bundestag nach einer rund 20-minütigen Aussprache dem Gesetzentwurf der Bundesregierung zur Änderung des Tabaksteuergesetzes zugestimmt. Grundlage war die vom Finanzausschuss geänderte Fassung des Gesetzentwurfs.
Für die Gesetzesänderung stimmten die Fraktionen von CDU/CSU und SPD. Dagegen votierten die AfD, Bündnis 90/Die Grünen, die Linksfraktion sowie zwei Abgeordnete aus den Reihen der Union.
Mit der beschlossenen Neuregelung soll die Tabaksteuer über einen Zeitraum von vier Jahren regelmäßig angehoben werden. Betroffen sind nicht nur klassische Zigaretten, sondern auch zahlreiche weitere Tabakprodukte und Ersatzprodukte.
Zigarettenpreise: Diese Entwicklungen werden bis 2030 erwartet
Wie stark sich die Steueränderungen auf die Preise auswirken könnten, verdeutlichen die im Gesetzentwurf genannten gewichteten durchschnittlichen Kleinverkaufspreise für eine Packung mit 20 Zigaretten.
| Jahr | Gewichteter durchschnittlicher Kleinverkaufspreis |
|---|---|
| 2027 | 8,77 Euro |
| 2028 | 9,56 Euro |
| 2029 | 10,42 Euro |
| 2030 | 11,36 Euro |
Damit würde der zugrunde gelegte durchschnittliche Verkaufspreis von 8,77 Euro im Jahr 2027 auf 11,36 Euro im Jahr 2030 steigen. Das entspricht einer Zunahme um 2,59 Euro innerhalb des betrachteten Zeitraums.
Wichtig ist dabei: Es handelt sich um die im Gesetzentwurf genannten gewichteten durchschnittlichen Kleinverkaufspreise. Die tatsächlichen Preise einzelner Zigarettenmarken können davon abweichen. Auch die konkrete Preisentwicklung im Handel hängt von den jeweiligen Herstellern und Anbietern ab.
Auch Feinschnitt, Pfeifentabak und Wasserpfeifentabak betroffen
Die geplante Steuererhöhung beschränkt sich nicht auf Zigaretten. Auch andere Produkte sollen künftig stärker besteuert werden. Dazu gehören:
-
Feinschnitt und andere Tabakwaren
-
Pfeifentabak
-
erhitzter Tabak
-
Wasserpfeifentabak
-
Substitute für Tabakwaren
Die Änderungen betreffen damit unterschiedliche Produktgruppen des Tabakmarktes. Für Zigarren, Zigarillos, Pfeifentabak und Wasserpfeifentabak sollen die neuen Steuertarife allerdings erst ab dem 1. März 2027 gelten.
Bundesregierung nennt Haushaltskonsolidierung und Gesundheitsschutz als Ziele
Die Bundesregierung begründet die Steuererhöhung sowohl mit der Haushaltslage als auch mit gesundheitspolitischen Zielen.
Bereits mit dem Eckwertebeschluss vom 29. April 2026 hatte sich die Bundesregierung darauf verständigt, den Handlungsbedarf im Bundeshaushalt zu verringern. Die Erhöhung der Tabaksteuer ist Teil der vereinbarten Maßnahmen zur Konsolidierung der öffentlichen Finanzen.
Darüber hinaus soll die Neuregelung zum Schutz der öffentlichen Gesundheit beitragen. Nach der Begründung des Gesetzentwurfs steht die Änderung im Einklang mit den Nachhaltigkeitszielen der Bundesregierung, die Raucherquote bei Jugendlichen und Erwachsenen zu senken.
Höhere Preise sollen damit neben zusätzlichen Einnahmen für den Staat auch einen Beitrag zur Verringerung des Tabakkonsums leisten.
Deutlich höhere Steuereinnahmen nach Änderungen im Finanzausschuss
Im parlamentarischen Verfahren wurden die finanziellen Auswirkungen des Gesetzes nochmals verändert. Der Finanzausschuss hatte dem Gesetzentwurf am Mittwoch, 14. Oktober 2026, in geänderter Fassung zugestimmt. Die Änderungen gingen auf die Koalitionsfraktionen zurück.
Nach den ursprünglichen Berechnungen der Bundesregierung sollten die Steuermehreinnahmen im kommenden Jahr 756 Millionen Euro betragen. Bis 2030 wurde mit zusätzlichen Einnahmen von 3,589 Milliarden Euro gerechnet.
Durch die Änderungen im Finanzausschuss steigen die erwarteten Mehreinnahmen deutlich:
| Jahr | Erwartete Steuermehreinnahmen nach der Ausschussänderung |
|---|---|
| 2027 | 1,5 Milliarden Euro |
| 2030 | 4,461 Milliarden Euro |
Für 2027 werden damit rund 750 Millionen Euro mehr erwartet als im ursprünglichen Gesetzentwurf. Für 2030 liegt die neue Prognose um 872 Millionen Euro über der ursprünglichen Berechnung.
Die Beträge sind Prognosen zu den erwarteten zusätzlichen Steuereinnahmen und keine bereits erzielten Einnahmen.
Anzeige
Bundesrat hatte keine Einwände
Auch die Länder hatten sich mit dem Gesetzentwurf befasst. Der Bundesrat erhob nach seiner Stellungnahme keine Einwände gegen den ursprünglichen Gesetzentwurf der Bundesregierung.
Die endgültige parlamentarische Entscheidung traf der Bundestag am 15. Oktober 2026 mit der Zustimmung zur überarbeiteten Fassung.
Grünen-Antrag zur Vermeidung steuerlicher Ausweichbewegungen scheitert
Neben dem Gesetzentwurf lag dem Bundestag ein Entschließungsantrag der Fraktion Bündnis 90/Die Grünen vor. Darin forderten die Grünen unter anderem, die Steuersätze für Zigaretten, Feinschnitt und andere Tabakwaren besser aufeinander abzustimmen.
Damit sollte verhindert werden, dass Verbraucher aus steuerlichen Gründen auf günstigere Produktgruppen ausweichen.
Der Entschließungsantrag fand keine Mehrheit. CDU/CSU, AfD und SPD stimmten dagegen. Die Linksfraktion enthielt sich.
Haushaltsausschuss prüfte Finanzierbarkeit
Im Zusammenhang mit der Gesetzesänderung lag dem Bundestag außerdem ein Bericht des Haushaltsausschusses gemäß Paragraf 96 der Geschäftsordnung des Bundestages zur Finanzierbarkeit vor.
Der Bericht war Teil der parlamentarischen Prüfung der finanziellen Auswirkungen der Neuregelung.
Tabaksteuer steigt über mehrere Jahre
Mit dem Beschluss vom 15. Oktober 2026 hat der Bundestag den Weg für eine schrittweise Erhöhung der Tabaksteuer geebnet. Die Neuregelung soll zusätzliche Einnahmen für den Bundeshaushalt bringen und zugleich gesundheitspolitische Ziele unterstützen.
Für Verbraucher bedeutet die geplante Entwicklung, dass Zigaretten und weitere Tabakprodukte in den kommenden Jahren teurer werden könnten. Besonders deutlich wird dies bei den im Gesetzentwurf ausgewiesenen durchschnittlichen Verkaufspreisen für eine Packung mit 20 Zigaretten: Sie steigen von 8,77 Euro im Jahr 2027 auf 11,36 Euro im Jahr 2030.
Quelle: Deutscher Bundestag, Beschluss zur Änderung des Tabaksteuergesetzes vom 15. Oktober 2026; Gesetzentwurf und Bericht des Finanzausschusses.
Anzeige
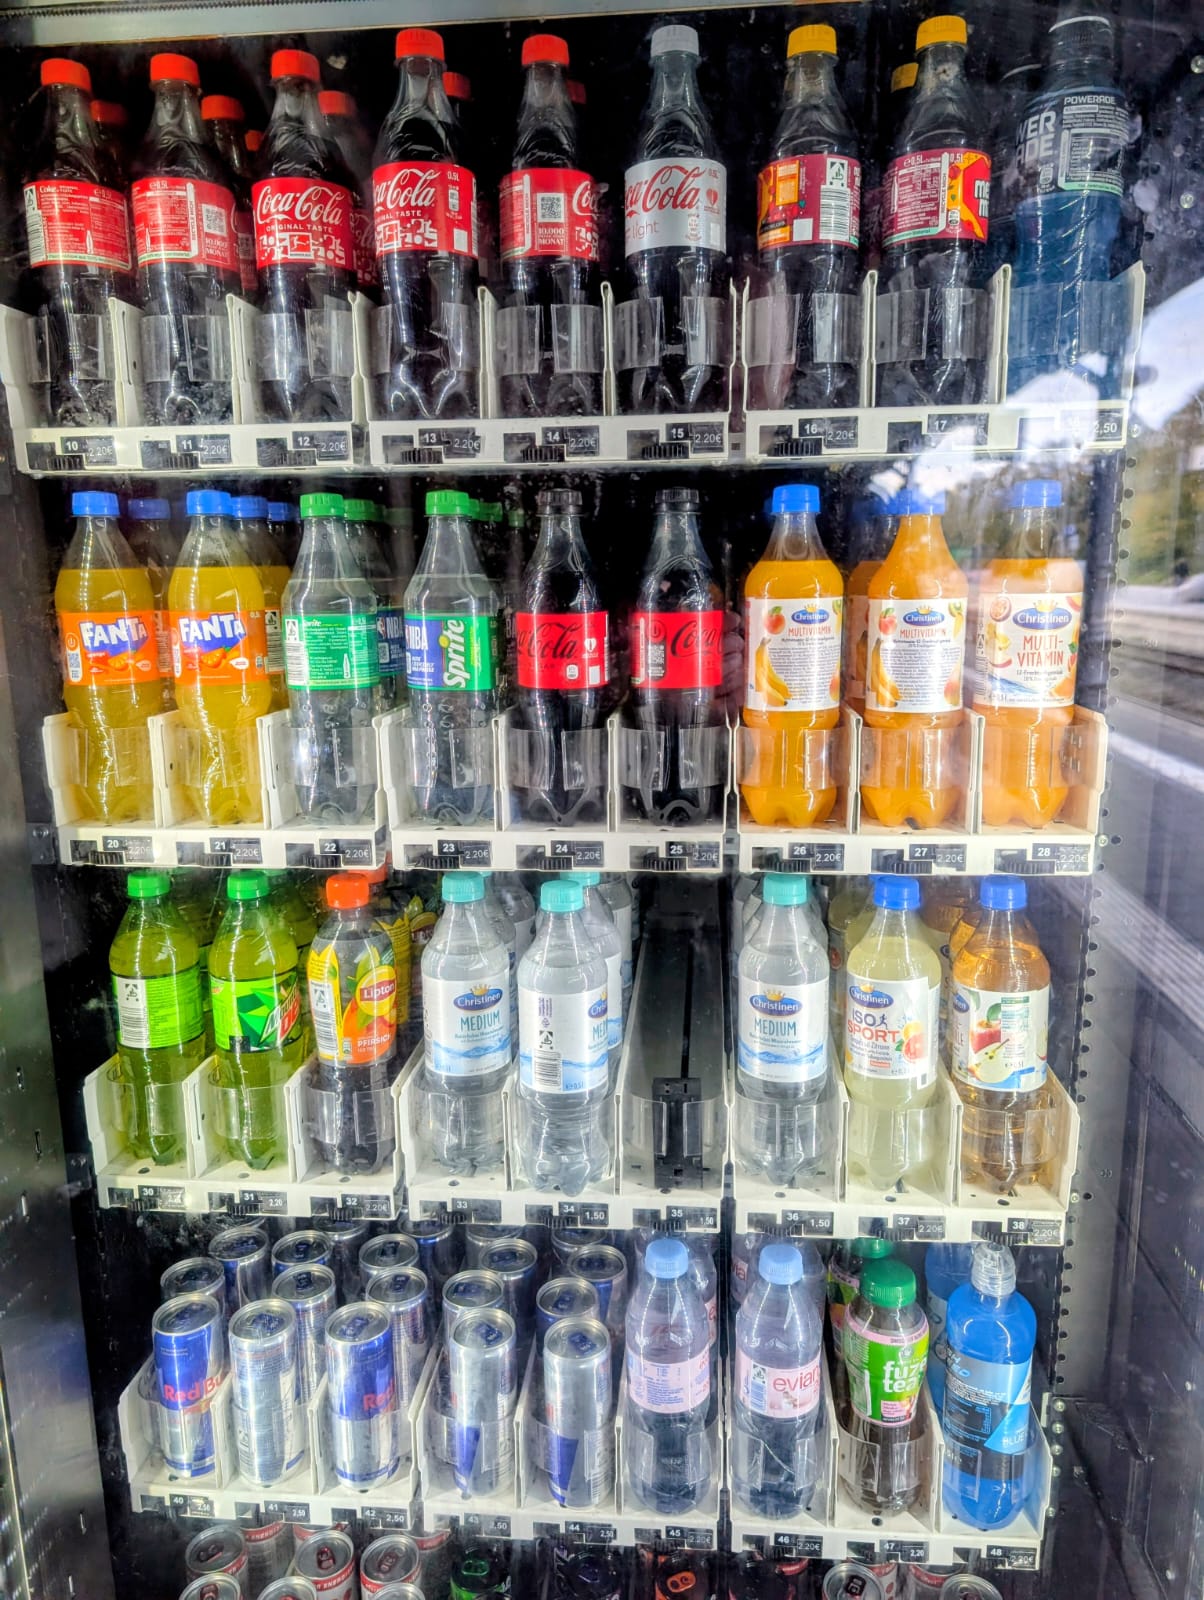
Zuckersteuer ab Juli 2027: Welche Getränke in Deutschland teurer werden könnten
Wer im Supermarkt regelmäßig zu Limonade, Eistee oder Energydrinks greift, muss sich womöglich auf höhere Preise einstellen. Das Bundeskabinett hat am 14. Oktober 2026 den Entwurf für eine Zuckergetränkesteuer auf den Weg gebracht. Die Abgabe soll ab dem 1. Juli 2027 greifen, sofern das weitere Gesetzgebungsverfahren wie geplant verläuft.
Die Bundesregierung verfolgt mit dem Vorhaben zwei Hauptziele: Einerseits soll der Zuckerkonsum der Bevölkerung sinken, um gesundheitliche Folgeschäden einzudämmen. Andererseits sollen die Steuereinnahmen dazu beitragen, die Finanzlage der gesetzlichen Krankenversicherung zu stabilisieren.
Wie hoch fällt die Zuckersteuer aus?
Die Höhe der geplanten Abgabe richtet sich nach der Zuckermenge im jeweiligen Getränk. Vorgesehen sind zwei gestaffelte Steuerstufen:
-
26 Cent pro Liter: bei einem Zuckergehalt von 5 bis unter 8 Gramm pro 100 Milliliter.
-
32 Cent pro Liter: ab einem Zuckergehalt von mindestens 8 Gramm pro 100 Milliliter.
Getränke mit einem besonders hohen Zuckeranteil werden somit stärker belastet. Formal handelt es sich um eine Verbrauchsteuer. Hersteller und Handel entscheiden zwar selbst über ihre Verkaufspreise, es ist jedoch davon auszugehen, dass die Steuer zumindest teilweise auf die Kunden umgelegt wird.
Was bedeutet das konkret für den Einkauf?
Auswirkungen auf die Ladenpreise zeigen sich erst, wenn die Unternehmen die Steuer an die Verbraucher weiterreichen. Behält der Handel die Summe eins zu eins ein, ergeben sich folgende Zusatzkosten:
-
0,5 Liter: 13 Cent Zusatzbelastung (bei 26 Cent/l) bzw. 16 Cent (bei 32 Cent/l)
-
1,0 Liter: 26 Cent Zusatzbelastung (bei 26 Cent/l) bzw. 32 Cent (bei 32 Cent/l)
-
1,5 Liter: 39 Cent Zusatzbelastung (bei 26 Cent/l) bzw. 48 Cent (bei 32 Cent/l)
-
2,0 Liter: 52 Cent Zusatzbelastung (bei 26 Cent/l) bzw. 64 Cent (bei 32 Cent/l)
Bei diesen Werten handelt es sich um eine rein rechnerische Mehrbelastung und nicht um feste Endpreise im Supermarkt.
Welche Getränke sind betroffen?
Die geplante Abgabe zielt auf gesüßte Getränke ab, die die vorgegebenen Zucker-Schwellenwerte erreichen. Unter die Regelung fallen unter anderem:
-
Klassische Limonaden und Colagetränke
-
Gesüßte Eistees
-
Energydrinks mit entsprechendem Zuckergehalt
-
Fruchtnektare und Fruchtsaftgetränke mit zugesetztem Zucker
-
Zuckerhaltige Getränkesirups und Konzentrate zur Mischung
Maßgeblich für die Besteuerung ist nicht der Name des Produkts, sondern der tatsächliche Zuckergehalt sowie die rechtliche Einordnung. Daher fällt nicht jedes Fruchtgetränk automatisch unter die gleiche Steuerstufe.
Welche Ausnahmen sind vorgesehen?
Nach den Plänen der Bundesregierung sind bestimmte Produktkategorien von der Abgabe befreit:
-
Reine Frucht- und Gemüsesäfte sowie entsprechende Konzentrate
-
Ungesüßte Fruchtsaftschorlen
-
Milch, Hafer- und Reisdrinks sowie daraus hergestellte Mischgetränke
-
Getränke, die ausschließlich mit Süßungsmitteln statt Zucker gesüßt sind
-
Alkoholische Getränke, die bereits eigenen Steuern unterliegen
-
Alkoholfreie Alternativen auf dieser Basis
Diese Ausnahmen stellen sicher, dass die Steuer zielgerichtet wirkt. Die endgültige steuerliche Bewertung hängt jedoch vom finalen Gesetzestext ab.
Aus welchen Gründen kommt die Steuer?
Die Bundesregierung begründet den Schritt vor allem mit den gesundheitlichen Risiken eines hohen Zuckerkonsums. Übermäßiger Verzehr begünstigt Übergewicht, Herz-Kreislauf-Erkrankungen, Karies und Diabetes.
Die Maßnahme soll insbesondere Kinder und Jugendliche schützen, richtet sich aber ebenso an Erwachsene. Zudem entsteht für die Getränkeindustrie ein Anreiz, Rezepturen anzupassen und den Zuckergehalt zu senken.
Hohe Gesundheitskosten entlasten
Nach Regierungsangaben verursachen Krankheiten infolge hoher Zuckermengen jährlich Behandlungskosten von mehr als zwei Milliarden Euro. Diese Summe belastet das gesamte Gesundheitssystem.
Ein geringerer Zuckerkonsum soll diese Ausgaben langfristig senken und die Beitragsätze der gesetzlichen Krankenkassen stabilisieren. Die erwarteten Einnahmen sollen zudem genutzt werden, um eine Senkung des Bundeszuschusses an den Gesundheitsfonds abzufedern.
Sonderregeln für kleine Hersteller
Für kleinere Getränkeproduzenten sind gesonderte Bestimmungen vorgesehen. Im weiteren Gesetzgebungsverfahren muss noch geklärt werden, ab wann und unter welchen Voraussetzungen kleinere Betriebe von der Abgabe befreit werden können.
Wie ist der aktuelle Stand des Gesetzes?
Der Beschluss des Bundeskabinetts vom 14. Oktober 2026 ist der erste Schritt im Verfahren. Das Vorhaben wird nun von den Regierungsfraktionen in den Deutschen Bundestag eingebracht und dort beraten. Erst nach dem vollständigen Durchlauf aller parlamentarischen Gremien wird die Regelung rechtskräftig. Als Starttermin ist der 1. Juli 2027 vorgesehen.
Ausblick
Die geplante Steuer soll den Verzehr stark gesüßter Getränke eindämmen und die Finanzen der gesetzlichen Krankenversicherung entlasten. Ob das Vorhaben langfristig zu einer besseren Gesundheit der Bevölkerung führt, zeigt sich erst nach der Einführung. Schon jetzt lohnt sich für Verbraucher der Blick auf die Nährwerttabelle auf der Rückseite der Verpackung, um den Zuckergehalt verschiedener Produkte zu vergleichen.
Anzeige
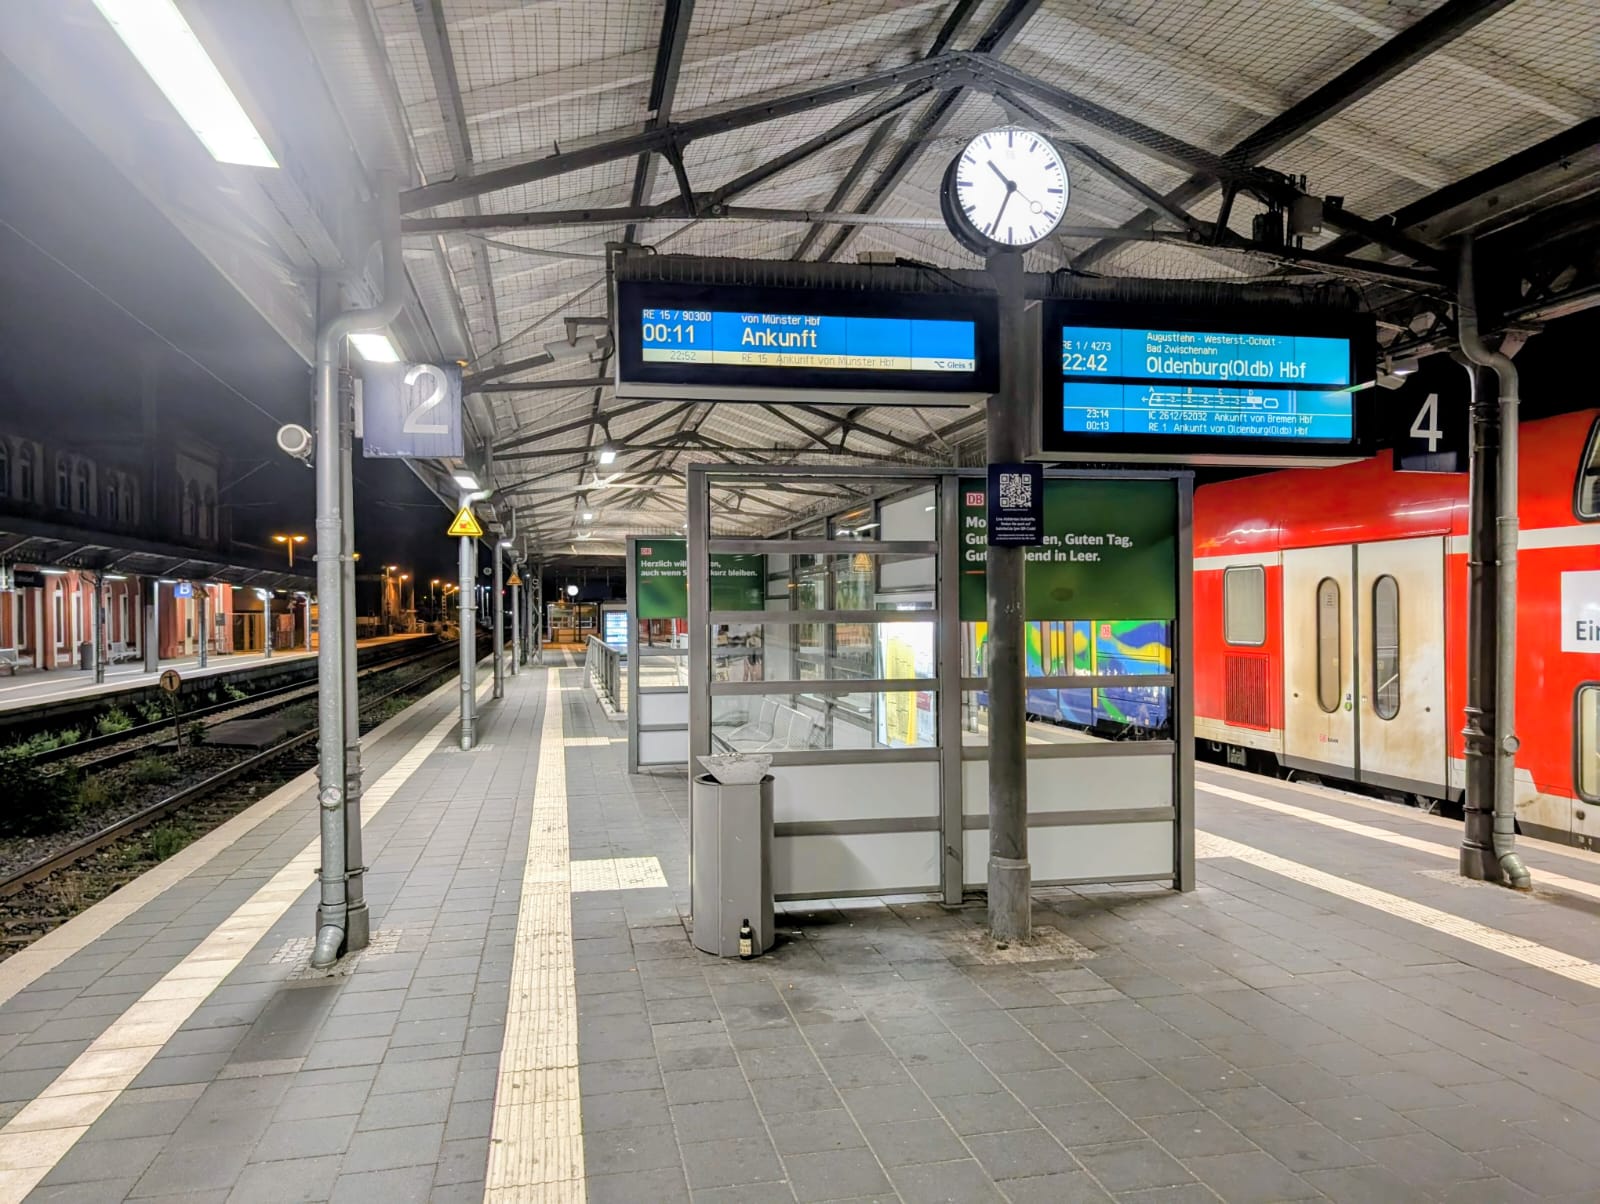
Ab heute gilt das Alkoholverbot an allen Bahnhöfen der Deutschen Bahn
Deutsche Bahn führt Alkoholkonsumverbot an rund 5.700 Bahnhöfen ein – 79 Prozent Zustimmung in einer Umfrage
Deutschland – Ab heute, Donnerstag, 15. Oktober 2026, gilt an sämtlichen Bahnhöfen der Deutschen Bahn (DB) ein Alkoholkonsumverbot. Damit will das Unternehmen für mehr Sicherheit und Sauberkeit sorgen und das Umfeld für Reisende sowie Mitarbeitende angenehmer gestalten. Nach Angaben der Deutschen Bahn zeigen die bisherigen Erfahrungen an zahlreichen Stationen positive Ergebnisse.
Weniger Müll und Konflikte durch Alkoholverbot
An knapp 40 großen Bahnhöfen galt das Alkoholkonsumverbot bereits vor der bundesweiten Einführung. Dort habe sich gezeigt, dass die Regelung zu weniger Müll, rückläufigen Konflikten und einem insgesamt angenehmeren Umfeld beitrage.
Auch in der Bevölkerung findet die Maßnahme breite Unterstützung. Einer aktuellen repräsentativen Umfrage zufolge sprechen sich rund 80 Prozent der Befragten für alkoholfreie Bahnhöfe aus. Die Deutsche Bahn nennt eine Zustimmung von 79 Prozent. Auch die Mieter in den Bahnhöfen unterstützen nach Unternehmensangaben die Bemühungen um mehr Sicherheit in den öffentlichen Bereichen.
Was Reisende jetzt beachten müssen
Das Alkoholkonsumverbot ist ab dem 15. Oktober 2026 Bestandteil der Hausordnung der Deutschen Bahn. Entsprechende Hinweise finden Reisende auf Aushängen in den Bahnhöfen sowie online unter www.bahnhof.de/hausordnung.
Die neue Regelung gibt den Sicherheitskräften der Deutschen Bahn eine klare Handhabe, um gegen Verstöße vorzugehen. Bei ihren regulären Kontrollgängen sollen die Mitarbeitenden der DB Sicherheit aktiv Personen ansprechen, die gegen das Verbot verstoßen.
Bei wiederholten Verstößen kann die Deutsche Bahn ein Hausverbot aussprechen.
Gastronomie und verschlossene Getränke bleiben erlaubt
Das Verbot gilt nicht uneingeschränkt für sämtliche alkoholischen Getränke. Die Gastronomie an den Bahnhöfen ist ausdrücklich von der Regelung ausgenommen. Reisende dürfen außerdem weiterhin verschlossene alkoholische Getränke im Gepäck mitführen oder solche Getränke aus Einkäufen transportieren.
Entscheidend ist damit der Alkoholkonsum im Bahnhof und nicht allein das Mitführen entsprechender Getränke.
Diese Bahnhöfe waren bereits alkoholfrei
Mehrere große Bahnhöfe in Deutschland haben das Alkoholkonsumverbot bereits vor dem bundesweiten Start eingeführt. Dazu gehören unter anderem:
-
Köln Hauptbahnhof
-
Heidelberg Hauptbahnhof
-
München Hauptbahnhof
-
Hamburg Hauptbahnhof
Zuletzt kamen zum 1. September 2026 der Berliner Hauptbahnhof, Berlin Gesundbrunnen, der Kieler Hauptbahnhof und der Braunschweiger Hauptbahnhof hinzu.
Die Deutsche Bahn bewertet die bisherigen Erfahrungen mit dem Alkoholkonsumverbot durchweg positiv. Mit der Ausweitung auf das gesamte Netz soll die Regelung nun bundesweit für einheitliche Verhältnisse sorgen.
Alkoholverbot gilt an rund 5.700 Bahnhöfen
Nach Angaben der Deutschen Bahn umfasst die neue Regelung insgesamt rund 5.700 Bahnhöfe und Stationen. Dazu zählen etwa 5.400 Bahnhöfe der DB InfraGO AG sowie rund 300 Stationen der DB RegioNetz GmbH.
Mit dem bundesweiten Alkoholkonsumverbot setzt die Deutsche Bahn auf strengere Regeln in öffentlichen Bahnhofsbereichen. Ziel ist es, Konflikte zu reduzieren, die Sauberkeit zu verbessern und das Sicherheitsgefühl der Reisenden und Beschäftigten zu stärken.
Anzeige


Gallimarkt Leer 2026: Begeisterter Applaus und Hupkonzert nach spektakulärem Feuerwerk
Ein beeindruckendes Farbenmeer am Nachthimmel über Leer: Das Gallimarkt-Feuerwerk erleuchtete den Himmel über dem Museumshafen mit kraftvollen Leuchteffekten und spektakulären...

Mehr Sicherheit für Radfahrer in Ostfriesland: 1.500 reflektierende Helmmützen werden kostenlos verteilt
(v.l.n.r.): Die Vorsitzenden der ostfriesischen Verkehrswachten Hajo Reershemius (Norden), Karl-Heinz Krämer (Aurich), Hans-Günter Jelting (Leer), Sascha Nowak (Wittmund) und Berthold...

Rauchen, Zigaretten und Vapes werden teurer – bis zu 14 Euro für eine Schachtel?
Bundestag beschließt Erhöhung der Tabaksteuer: Zigaretten könnten bis 2030 deutlich teurer werden Der Deutsche Bundestag hat am 15. Oktober 2026...

VW Golf in Leer zerkratzt – vier Leichtverletzte bei Unfall in Moormerland
POL-LER: Pressemitteilung der Polizeiinspektion Leer/ Emden für den 16.10.2026 Leer — VW Golf zerkratzt — Zeugen gesucht ...

Gallimarkt Leer 2026: 3.262,96 Euro Spende für das Soziale Kaufhaus
Gallimarkt Leer: Scheck über 3.262,96 Euro für das Soziale Kaufhaus Leer – Der Gallimarkt in Leer ist nicht nur das...

Zuckersteuer ab Juli 2027: Limonade, Eistee und Energydrinks könnten teurer werden
Zuckersteuer ab Juli 2027: Welche Getränke in Deutschland teurer werden könnten Wer im Supermarkt regelmäßig zu Limonade, Eistee oder Energydrinks...

Alkoholverbot an Bahnhöfen: Deutsche Bahn führt neue Regel ein
Ab heute gilt das Alkoholverbot an allen Bahnhöfen der Deutschen Bahn Deutsche Bahn führt Alkoholkonsumverbot an rund 5.700 Bahnhöfen ein –...

Drohnen in Leer: Flugschau und Barcamp zeigen neue Einsatzmöglichkeiten in Ostfriesland
Drohnen in Ostfriesland: Flugschau und Barcamp zeigen neue Einsatzmöglichkeiten in Leer Von der Landwirtschaft über die Rettungskette bis zur professionellen Luftbildvermessung:...

Randale im Gallimarkt-Festzelt, Wohnungsbrand und Verletzte
POL-LER: Pressemitteilung der Polizeiinspektion Leer/ Emden für den 15.10.2026 + Emden — Geldbörse in Tanzlokal entwendet + Am...

Taschendiebstähle in Leer, Unfall in Emden und Drogenkontrollen
POL-LER: Pressemitteilung der Polizeiinspektion Leer/ Emden für den 14.10.2026 + Emden — E‑Scooterfahrerin unter Drogeneinfluss + Am 13.10.2026 kontrollierten Polizeibeamte...

Historisches Pferdekarussell auf dem Gallimarkt Leer: 16 Holzpferde und über 120 Jahre Tradition
Nostalgie auf dem Gallimarkt: Das historische Pferdekarussell der Familie Böltes Seit 1904 dreht sich das Pferdekarussell der Schaustellerfamilie Böltes und...


Wichtige Fragen im Alter? Der Senioren- und Pflegestützpunkt kommt zu Ihnen!
Gut beraten im Alter: Der Senioren- und Pflegestützpunkt des Landkreises Leer direkt vor Ort Das Älterwerden und insbesondere das Thema Pflege...

Gallimarkt Leer 2026: So läuft die traditionelle Eröffnung mit Herolden und Fassanstich ab
Gallimarkteröffnung 2022 auf der Rathaustreppe: Bürgermeister Claus-Peter Horst und seine Frau mit Trevor Heeks, umringt von den Leeraner Herolden, Landrat...


B 70 bei Leer: Ledabrücke am 20. und 21. Oktober wegen Bauwerksprüfung gesperrt
B 70 bei Leer: Ledabrücke am 20. und 21. Oktober jeweils von 9 bis 16 Uhr gesperrt Die Ledabrücke an...

Erfolgreiches und pietätvolles Marketing für Bestatter
Wie Sie im hochwertigen Umfeld des LeserECHO-Verlags Vertrauen aufbauen und Reichweite erzielen Die Wahl des passenden Werbeumfelds stellt für Bestattungsunternehmen...

Reichweitenstark kommunizieren: Vernetzung von Facebook und Portalen ohne Paywalls
Warum Vernetzung hohe Reichweite schafft – Facebook & Online‑Portale im Zusammenspiel In einer Zeit, in der Aufmerksamkeit die wichtigste Währung...
Regionales Storytelling stärkt digitale Sichtbarkeit
Regionales Storytelling – wie Online‑Marketing wirklich funktioniert In einer Zeit, in der Sichtbarkeit alles bedeutet, entscheidet sich Erfolg im Netz...
LeserECHO — Medienhaus für IHR Marketing in Ostfriesland und Emsland
Werbung im Medienhaus LeserECHO Ihre Reichweite in Ostfriesland & dem Emsland – Print, Online, Social Media & SEO aus einer Hand...

Facebookseite Stadt und Landkreis Leer
Ob Stadt oder Landkreis Leer – die Evenburg ist das Symbol unserer Heimat. Auf der Facebookseite „Wir Leeraner“ informieren wir...

Freier Zugang zu regionalen News: LeserECHO-Verlag forciert mediale Teilhabe
Medien für alle: LeserECHO-Verlag stärkt regionale Teilhabe durch kostenfreie Newsportale In einer Zeit, in der Informationen zunehmend hinter Bezahlschranken verschwinden,...
Online-Anzeigen richtig gestalten: Smartphone & Tablet im Fokus
Online-Anzeigen: Das richtige Format für Smartphone & Tablet In der heutigen digitalen Welt greifen immer mehr Nutzer über Smartphones und...

BauWoLe.de – Das starke Branchenverzeichnis für Handwerker & Händler
BauWoLe.de – Das starke Branchenverzeichnis für Handwerker & Händler aus Ostfriesland und dem Emsland Regional. Exklusiv. Effizient.Wer als Handwerksbetrieb oder...

Ritter Rost kommt nach Leer: Familienkonzert mit Jörg Hilbert und 200 Kindern
Ritter Rost kommt nach Leer: Familienkonzert mit Jörg Hilbert und 200 Kindern im Theater an der Blinke Leer – Ein...

Herbstkonzert in Papenburg: Niedersächsisches Jugendsinfonieorchester spielt am 16. Oktober in der Alten Werft
Herbstkonzert des Niedersächsischen Jugendsinfonieorchesters am 16. Oktober 2026 in Papenburg 75 musikalisch besonders begabte Jugendliche, große Werke der Spätromantik und...

Shantynachmittag in Südbrookmerland: Shanty-Männerchor Moordorf singt am Großen Meer
Shantynachmittag im Haus am Meer: Shanty-Männerchor Moordorf zu Gast am Großen Meer Maritimer Nachmittag in Südbrookmerland am 17. Oktober – Seemannslieder,...

Wilhelmshaven Sailing-CUP 2026: Traditionsseglerund maritimes Programm
Wilhelmshaven Sailing-CUP 2026: Traditionssegler, Regatten und maritimes Programm am Bontekai Wilhelmshaven. Vom 2. bis 4. Oktober 2026 steht Wilhelmshaven ganz...

Digitalisierung im Baugewerbe: Praxisnahe Lösungen und KI am 28. Oktober in Leer
Digitalisierung im Baugewerbe: Praxisnahe Lösungen und aktuelle Entwicklungen im Fokus Veranstaltung am 28. Oktober 2026 im SparkassenForum Leer – kurze Fachbeiträge,...

„Macbeth“ in Leer: Shakespeares Tragödie am 25. September im Theater an der Blinke
„Macbeth“ im Theater an der Blinke in Leer Landesbühne Niedersachsen Nord bringt William Shakespeares Tragödie nach Leer Leer – Ein Klassiker der...

Weingenuss am Großen Meer: Weinprobe mit Weinkiste Ostfriesland in Südbrookmerland
Weingenuss am Großen Meer: Edle Tropfen und prickelnde Sekte in Südbrookmerland Südbrookmerland – Am Samstag, 19. September 2026, steht das...

Weihnachtskonvoi Moormerland 2026: 125 festlich geschmückte Fahrzeuge für den guten Zweck
Luftaufnahme vom Weihnachtsmarkt in Moormerland aus dem vergangenen Jahr. Die eindrucksvolle Drohnenaufnahme stammt von Rolf-Dieter Bootsmann von Luftblicke Nordwest. Weihnachtskonvoi...

Weinfest an der Hengstforder Mühle 2026: Wein, Musik und Genuss in Apen
Weinfest an der Hengstforder Mühle: Zwei genussvolle Abende in Apen Weinfest 2026 in Apen-Hengstforde: Am 11. und 12. September verwandelt sich...

Fest der Kulturen in Leer am 6. September 2026 mit Musik, Tanz und Sonnenschein
25. Fest der Kulturen in Leer: Ein buntes Jubiläum der Begegnung Am Sonntag, 6. September 2026, von 11 bis 18...
